明川传媒
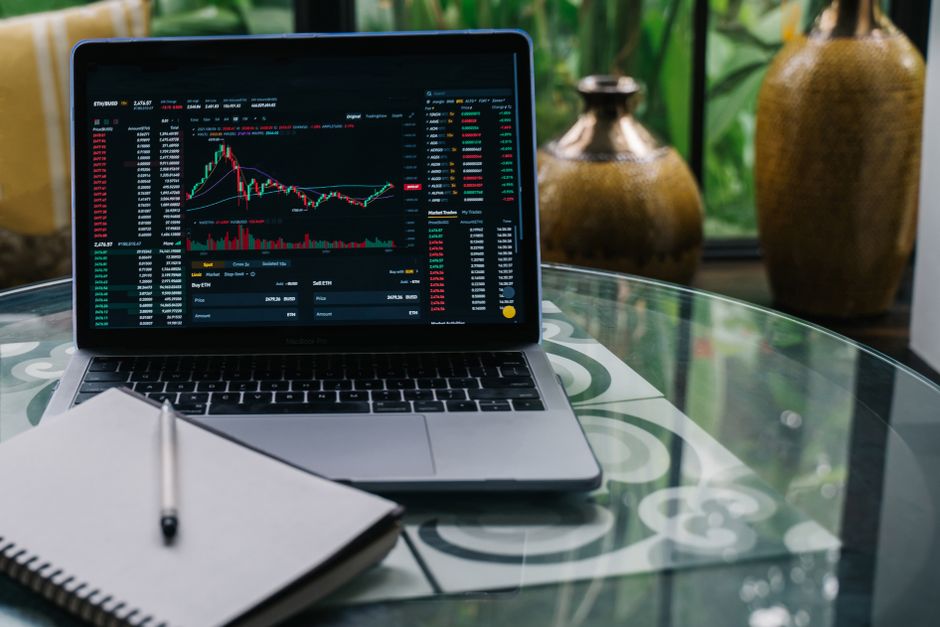
周末图书馆自习室的开水间,下午两点总有人排队。一个穿灰夹克的男人盯着手机屏幕,手指划过K线图。旁边学生小声问同学,为什么上周五银行股突然涨了。接热水的大爷插了句嘴,说存款利率又降了,他正琢磨把定期取出来买点国债。水汽氤氲里,这些零碎对话拼出财经最日常的模样。
财经不是电视里西装革履的专家在演播室比划手势。它藏在超市价签的变动里,藏在工资条扣款那一栏,藏在手机银行推送的还款提醒中。很多人觉得财经离自己远,其实每个月交完房租算余额时,就已经在做最朴素的财务分析了。收入与支出之间的差额,决定了你能存下多少,又不得不借多少。
利率是财经世界里最基础的价格。你把钱存银行,银行付你利息,这笔钱转手贷给企业,企业付更高利息。中间的差价维持银行运转,也调节着整个社会的资金流向。当央行降低基准利率,存款收益变薄,贷款成本下降。有人选择把钱挪去理财,有人趁机买房。这些个体决策汇在一起,就成了新闻里说的“货币政策传导”。
股市涨跌背后是预期在打架。一家公司发布财报,利润超过去年同期,股价未必涨,因为市场早猜到了。另一家亏损扩大,股价反而可能反弹,如果亏损比预想的少。买卖双方对未来的判断不同,价格才会波动。散户常盯着分时图追涨杀跌,机构更在意行业周期和现金流。两种玩法没有绝对对错,但后者通常活得更久。
通货膨胀像温水煮青蛙。今年一百块能买五斤猪肉,明年可能只买四斤半。钱没变,能换的东西少了。工资如果原地踏步,实际购买力就在缩水。于是有人买黄金,有人换美元,有人囤茅台。这些选择没有统一答案,取决于你相信什么能保值。唯一确定的是,现金拿在手里,时间长了总会变薄。
财经决策到最后都是权衡。首付多付一点,月供压力小,但手头现金少。股票仓位重,可能赚得多,也可能亏得惨。没有哪套方案适合所有人。那个在开水间看K线的灰夹克,也许刚割肉离场,也许正等着抄底。水烧开了,他接满杯子走回座位,屏幕上的红绿数字继续跳动。